Analyse de Cofidis, app crédit et budget par Appwee
Quand on gère un budget à deux, une dépense imprévue peut vite déclencher une conversation qu’on aurait préféré avoir avant de signer quoi que ce soit. C’est dans ce genre de moment que Cofidis peut servir de point de départ : l’application rassemble des services financiers et d’assurance, ainsi que des démarches autour du crédit à la consommation. Je la vois surtout comme un espace pour consulter des possibilités et préparer une décision, pas comme un outil de budget partagé qui remplacerait un compte bancaire commun.
Un point de départ pour les décisions du foyer
Quand une dépense concerne plusieurs personnes
Imaginez un appareil électroménager qui lâche ou une voiture qui nécessite une réparation coûteuse. Dans un foyer, la question n’est pas seulement de savoir si un financement est envisageable : il faut aussi comparer la mensualité à l’argent déjà réservé au loyer, aux factures et aux dépenses courantes. L’intérêt d’une application consacrée aux solutions Cofidis est de pouvoir examiner une démarche financière sans commencer par un échange téléphonique ou une visite en agence.
La nuance compte toutefois : une demande consultée sur le téléphone d’une personne ne devient pas automatiquement une décision partagée. Si vous vivez à plusieurs, je vous conseille de discuter du montant, de la durée et de la place de la mensualité dans le budget avant d’entamer une demande. L’application peut faciliter la préparation, mais la coordination reste à faire entre les personnes concernées.
Pour ce scénario, le bon réflexe consiste à distinguer trois choses : le besoin réel, la somme que le foyer peut rembourser sans réduire ses dépenses essentielles, et le coût total de la solution envisagée. Une simulation est utile pour poser les questions, pas pour conclure à elle seule qu’un crédit est raisonnable. Je garderais aussi une marge pour les frais irréguliers, car un budget qui absorbe exactement la mensualité prévue devient fragile au premier imprévu suivant.
Préparer une simulation sans confondre les étapes
Le positionnement de Cofidis couvre notamment les projets liés à la consommation, à l’auto et à l’immobilier. Pour un utilisateur, cela invite à commencer par définir le projet plutôt que de parcourir les offres au hasard. Une simulation peut aider à comprendre les paramètres d’un financement et à comparer plusieurs scénarios, mais elle ne doit pas être prise pour une acceptation définitive ni pour un conseil adapté à toute la situation du ménage.
J’utiliserais d’abord l’outil pour tester une somme prudente, puis une option plus basse, afin de voir si le projet reste viable sans compter sur un futur revenu incertain. Si la mensualité n’est supportable qu’en supprimant toute épargne de précaution, c’est un signal pour revoir le montant ou différer l’achat. Cette façon de procéder est particulièrement utile quand les revenus ou les charges sont répartis entre plusieurs adultes : chacun peut apporter ses chiffres à la discussion, au lieu de décider à partir d’une estimation optimiste.
Une limite pratique mérite d’être gardée en tête : Cofidis est l’application du développeur Cofidis, et non un tableau de bord neutre réunissant tous les crédits, comptes et dépenses d’un foyer. Pour suivre les achats du quotidien, répartir les factures ou comparer des opérations de différentes banques, une application bancaire ou un outil de budget dédié sera généralement plus adapté. Ici, la valeur est plutôt dans l’accès aux démarches et services liés à Cofidis.
Garder des frontières claires sur un téléphone partagé
La question du téléphone compte dans un foyer où un appareil circule entre conjoints, proches ou enfants. Une application financière peut afficher des éléments personnels ou permettre d’accéder à des démarches qui engagent son titulaire. Je recommande donc de l’utiliser depuis un profil ou un appareil auquel les autres n’ont pas accès, et de ne pas considérer un téléphone familial partagé comme un espace privé par défaut.
Avant de laisser quelqu’un manipuler l’application, vérifiez que vous êtes bien sur votre propre session et évitez de transmettre vos identifiants. Si un autre membre du foyer doit regarder une simulation, le plus simple est de lui montrer les éléments pertinents en votre présence, plutôt que de lui donner accès au compte. Ce conseil est banal en apparence, mais il évite de mélanger consultation d’un projet et action effectuée au nom d’une autre personne.
Je ne traiterais pas non plus l’application comme un coffre-fort commun pour conserver les décisions du ménage. Pour coordonner les dépenses, mieux vaut noter à part les montants retenus, les échéances à vérifier et la personne chargée de faire le suivi. Cela réduit le risque qu’un seul utilisateur garde en mémoire une étape importante tandis que l’autre croit que le projet est encore à l’étude.
Se coordonner sans transformer l’outil en budget familial
Une méthode simple consiste à préparer la discussion avant d’ouvrir une simulation : écrire le prix du projet, la part déjà disponible, la mensualité maximale acceptable et les dépenses qui ne doivent pas être sacrifiées. Ensuite, une seule personne peut consulter les options et revenir avec les informations utiles. Ce petit ordre évite de confondre une mensualité qui semble abordable isolément avec une décision équilibrée à l’échelle du foyer.
Galerie
Je trouve aussi utile de décider à l’avance qui suit les prochaines étapes. Si le financement concerne une voiture utilisée par plusieurs personnes, par exemple, la personne qui remplit une démarche n’est pas forcément la seule à devoir connaître les échéances et les conséquences sur le budget. Une note partagée dans un outil que le foyer utilise déjà peut servir à garder le cap, sans supposer que l’application propose une fonction de partage ou de gestion collective.
Pour comparer avec les solutions habituelles, une banque en ligne peut être plus commode si votre priorité est de voir les comptes courants et les dépenses réelles au même endroit. Un tableur ou une application de budget est souvent plus souple pour répartir le loyer, les courses et les factures entre plusieurs personnes. Cofidis prend davantage de sens quand la question porte sur ses services financiers ou une demande liée à un projet, plutôt que sur le suivi quotidien de toutes les finances familiales.
Ce que l’âge et la confiance changent
L’application est classée PEGI 3, mais cette indication d’âge ne signifie pas qu’un enfant devrait manipuler un compte financier ou participer seul à une démarche de crédit. Dans un foyer, je ferais une séparation nette entre la possibilité de voir l’application et l’autorisation d’agir au nom d’un adulte. Les conversations sur le coût d’un projet peuvent être adaptées à l’âge, tandis que les identifiants et les décisions financières restent sous le contrôle de leur titulaire.
La confiance ne remplace pas la vérification. Si un proche vous aide à remplir ou comprendre une démarche, relisez vous-même les informations avant de les valider et assurez-vous que vous comprenez les engagements évoqués. C’est particulièrement important lorsque plusieurs personnes contribuent au remboursement : chacune doit connaître son rôle et ne pas supposer qu’une autre a vérifié les conditions à sa place.
Sur le plan de l’adoption, Cofidis affiche une moyenne de 4,0 sur environ 2 800 évaluations, avec plus d’un million d’installations et 626 avis. Ces chiffres donnent une indication de son usage, mais ils ne disent pas si l’application correspondra à votre situation ou si une solution de financement est adaptée à votre budget. Pour une application financière, je donnerais plus de poids à la clarté des étapes et à votre compréhension des conditions qu’à sa popularité seule.
À qui elle convient, et quand choisir autre chose
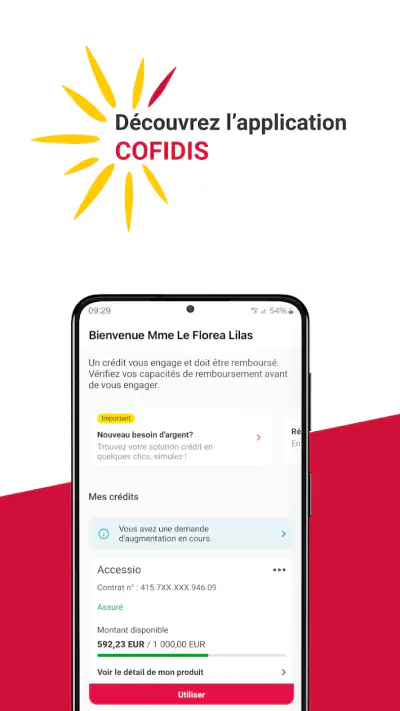
Je la conseillerais à une personne qui souhaite retrouver sur mobile les services de Cofidis, examiner une piste de financement ou préparer un projet avant de prendre une décision. Elle peut également être pratique pour un foyer où un adulte centralise les démarches, à condition que les autres personnes concernées participent à la discussion et que les limites d’accès au téléphone soient claires.
En revanche, je chercherais ailleurs si le besoin principal est de gérer un budget commun, d’importer les dépenses de plusieurs comptes, de répartir automatiquement les factures ou de suivre une épargne à plusieurs. Ce sont des attentes différentes de la consultation de services d’un organisme financier. Elle n’est pas non plus le bon raccourci pour un utilisateur qui veut simplement emprunter sans comparer le coût total ni vérifier si les remboursements s’accordent avec ses revenus.
L’application est gratuite à télécharger, mais cela ne rend pas gratuits les produits financiers éventuellement proposés. Il faut distinguer le prix d’accès à l’application des conditions d’un crédit ou d’une assurance, puis lire les informations liées à chaque démarche avant de s’engager. C’est l’un des conseils les plus utiles que je puisse donner à un utilisateur pressé : ne laissez pas la facilité du téléphone accélérer une décision qui mérite d’être examinée au calme.
Mon avis pour un usage au sein du foyer
Développée par Cofidis, l’application est disponible en version V12.71.0 et demande au minimum Android 8.0. Elle est gratuite et s’inscrit dans la catégorie finance. La date de sortie affichée est le 2 juillet 2014 ; pour moi, le critère le plus important reste toutefois l’usage concret que vous en attendez, plutôt que son ancienneté ou le numéro de version.
Mon verdict est favorable si vous cherchez un accès mobile aux démarches et services de Cofidis, et que vous savez déjà comment intégrer un éventuel remboursement à votre budget. Pour un foyer, son meilleur rôle est celui d’un outil de préparation utilisé par un adulte responsable, avec une conversation séparée pour décider ensemble. Elle aide à explorer une solution financière, mais ne remplace ni un budget partagé ni une décision prise en connaissance de cause.
Si vous gardez cette distinction, l’application peut avoir sa place sur votre téléphone : consultez les options, confrontez les montants à vos charges réelles, puis prenez le temps de vérifier les conditions. Si votre priorité est plutôt de coordonner toutes les finances de la maison, une banque ou un outil de budget collectif sera probablement plus utile au quotidien que Cofidis.
Cofidis, app crédit et budget Avantages et inconvénients
- Consultation simple des remboursements et du solde restant dû.
- Accès aux documents et relevés liés à son crédit depuis l’application.
- Possibilité de suivre l’avancement d’une demande de financement.
- Outils de suivi du budget utiles pour mieux visualiser ses dépenses.
- Une interface mobile pratique pour gérer son compte à tout moment.
- L’accès à certaines fonctions peut nécessiter un contrat Cofidis.
- Les options disponibles varient selon le type de crédit souscrit.
- L’application ne remplace pas un accompagnement personnalisé pour les dossiers complexes.
- Les outils de budget demandent un suivi régulier pour rester utiles.
- Une connexion Internet est nécessaire pour consulter les informations actualisées.
Cofidis, app crédit et budget Foire aux questions
À quoi sert l’application Cofidis, app crédit et budget ?
L’application Cofidis permet aux clients de consulter et de gérer certains produits et services proposés par l’organisme, notamment leur crédit et leur budget. Selon votre situation et les fonctionnalités accessibles, vous pouvez suivre vos opérations, consulter des informations sur votre dossier ou effectuer certaines démarches à distance. Les fonctions disponibles peuvent varier selon le contrat, le profil de l’utilisateur et les mises à jour de l’application.
Faut-il être client Cofidis pour utiliser l’application ?
L’accès aux informations personnelles liées à un crédit ou à un contrat Cofidis nécessite généralement de disposer d’un compte client et de s’identifier. Certaines informations générales peuvent être consultées sans connexion, mais les fonctionnalités de suivi et de gestion sont réservées aux clients. Avant le téléchargement, vérifiez que l’application correspond bien à votre pays et à votre contrat, car les services proposés peuvent différer selon les marchés.
Comment se connecter à l’application Cofidis en toute sécurité ?
La connexion se fait à l’aide des identifiants associés à votre espace client, avec les contrôles de sécurité prévus par Cofidis. Selon l’appareil et les options disponibles, une authentification biométrique peut aussi être proposée après une première connexion. Téléchargez l’application depuis la boutique officielle, ne communiquez jamais vos codes par message ou téléphone et contactez Cofidis par ses canaux officiels si vous suspectez un accès frauduleux.
L’application Cofidis permet-elle de demander un crédit ou de gérer un budget ?
L’application est conçue pour accompagner les clients dans le suivi de leur crédit et de leur budget, et certaines démarches liées aux offres ou aux demandes peuvent être accessibles. Cela ne signifie pas qu’une demande sera automatiquement acceptée : toute proposition dépend de l’étude du dossier et des conditions applicables. Consultez attentivement les taux, frais, échéances et modalités de remboursement avant de souscrire à un financement.
L’application Cofidis est-elle gratuite et que faire si elle ne fonctionne pas ?
Le téléchargement de l’application est généralement gratuit, mais l’utilisation de services financiers peut entraîner des coûts prévus par votre contrat ou votre offre. Une connexion Internet est nécessaire et les frais de données mobiles dépendent de votre opérateur. En cas de problème, vérifiez votre connexion, mettez l’application à jour et redémarrez-la. Si l’incident persiste, utilisez l’assistance officielle de Cofidis plutôt que de transmettre vos identifiants à un tiers.

Télécharger